

オンラインMBAなら『ビジネス・ブレークスルー大学大学院(BBT大学院)』
検索
今回は「音楽市場規模(世界・日本)」を取り上げます。
近年、音楽産業をはじめとするエンターテインメント領域では、デジタル化とサブスクリプション・モデルの普及が市場の構造を大きく変えてきました。音楽市場においては「ストリーミング」への移行が進み、CDやレコードといった物理的なメディア(フィジカル)は衰退の一途をたどっているという印象を持つかもしれません。
しかし、マクロデータを仔細に観察すると、異なるトレンドが浮かび上がってきます。そこには、単なる「デジタルへの移行」という一次元的な変化では捉えきれない、市場構造と消費行動の変化があると考えられます。
ストリーミングが世界的に普及し市場を牽引する中で、なぜ近年、フィジカル(CDなど)の市場が下げ止まり、回復する動きがみられるのでしょうか。そこにはどのような消費構造の変化があるのでしょうか。世界および日本の音楽市場規模の推移データを見て、現在の音楽産業が直面している構造的変化を確認したいと思います。
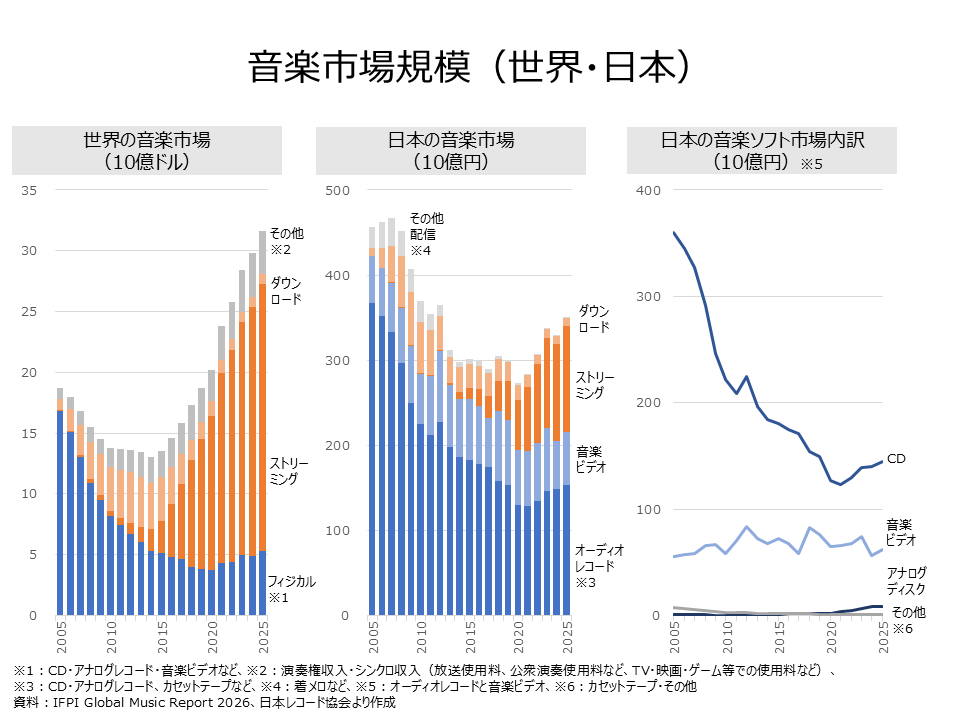
まず、世界の音楽市場の推移から確認します。世界の録音音楽市場は長らく縮小傾向にあり、図表では2014年に約130.0億米ドルまで落ち込みました。しかし、そこを底として市場は回復に転じています。IFPI公表値による2025年の市場規模は317.0億米ドルに達し(注1)、その成長を牽引しているのがストリーミングです。ストリーミング収入は2025年に220.0億米ドルを超え、市場全体の69.6%を占める最大の収益源となっています。
一方で注目すべきは、フィジカル市場の動向です。長期的に縮小していましたが、2020年の37.0億米ドルを底として反転し、2021年に43.0億米ドル、2025年には53.0億米ドルとなりました。2024年には一時減少したものの、2020年を上回る水準に回復しています。ただし、フィジカルにはアナログレコードも含まれるため、この動きをCDだけの復活と捉えることはできません。
次に、日本の音楽市場に目を向けます。日本レコード協会のデータによる日本の音楽市場(音楽ソフト生産金額と配信売上の合計)は、対象期間の2005~2025年では、2007年の4,666.0億円をピークに減少し、2020年には2,726.6億円まで落ち込みました。その後は2024年の減少を挟みながら回復し、2025年は3,496.8億円と2020年比28.2%増、前年比でも6.5%増となっています。ただし、2007年の74.9%の水準にとどまり、対象期間の最高値を更新した世界市場とは対照的です。
牽引役はやはりストリーミングです。2015年に123.9億円だったストリーミングは、2025年に1,249.8億円と10.1倍に伸び、前年比10.4%増となっています。しかし構成比で見ると、ストリーミングは35.7%にとどまり、オーディオレコード44.0%と音楽ビデオ17.7%を合わせたフィジカルが61.7%を占めます。世界の2割弱に対し、日本ではフィジカルの存在感が大きいことが読み取れます。ただし、集計範囲は異なります(注2)。
さらに音楽ソフトの内訳を見ると、CDの生産金額は2021年の1,232.6億円を底に2022年以降4年連続で増加し、2025年には1,444.9億円と2021年比17.2%伸びています。アナログレコードも2015年の11.8億円から2025年には84.4億円と7.2倍に拡大し、音楽ビデオも2025年は619.6億円と前年比10.3%増でした。金額ベースでは、ストリーミングの拡大とCDの回復が併存しています。
こうしてみると、日本と世界は「ストリーミング成長」という同じ軌道にありながら、市場構成に大きな違いがあることが浮かび上がります。日本でCDの生産金額が増えている背景の一つとして、推し活による購入が考えられます。ただし、生産金額のデータだけでは、購入者数や購入動機の変化までは確認できません。CDを「音楽を聴くため」だけでなく、特典やイベントへの応募・参加機会を得るため、あるいは複数形態を揃えて「所有」するために購入するなら、その性格は音楽関連グッズに近づきます。この場合、ストリーミングとは異なる価値を提供し、両者は併存し得ます。日本では今後も、配信の拡大とフィジカルを所有する推し活スタイルが共存する可能性があります。
世界に目を向けても、フィジカルの増加とMIDiAが指摘する拡大権利の急伸(注3)は、レーベルがストリーミングを基盤に、スーパーファンの熱量を収益化する「ファンダム戦略」を強化していることを示唆しています。この点で、日本の推し活と共通する消費スタイルが、世界でも広がっていると捉えられます。ただし、ファンダム収益化の拡大が、日本のようなフィジカル比率の高い市場への接近を意味するわけではありません。CDに限らず、D2C(ファンへの直接販売)を通じたグッズ販売や、会員制コミュニティなど、多様な形で進むと考えられます。
経営の視点では、幅広いリスナーから得る収益(ストリーミング)と、熱心なファンに付加価値を提供して得る収益(フィジカル・グッズなど)をどう組み合わせるかという問いは、音楽業界を超えて普遍性を持つということが読み取れます。
注1 世界の2025年総額はIFPI公表値を使用。図表の内訳は丸め済みのため、その合計には差があります。
注2 世界は演奏権・シンクロ収入を含む録音音楽収入、日本は音楽ソフト生産金額と配信売上の合計です。ライブ興行やグッズを含む音楽関連市場全体ではありません。
注3 MIDiAの「拡大権利」は、グッズ、ライブ、ブランド提携などからレーベルが得る収益を指し、フィジカルとは別区分です。同社は2025年にフィジカルと拡大権利が大きく伸び、ストリーミング時代に入って初めて、ストリーミング収入の成長率が市場全体を下回ったとしています。同社の市場集計には拡大権利が含まれるため、IFPIとは範囲が異なります。
資料:
・IFPI「Global Music Report 2026 – State of the Industry」(世界の音楽録音産業収入 1999-2025)
・一般社団法人日本レコード協会「生産実績・音楽配信売上実績 合計金額推移」
・一般社団法人日本レコード協会「音楽ソフト種類別生産実績推移」
・MIDiA Research「Global recorded music revenues 2025」(Music Ally Japan報道)
公式SNS


