

オンラインMBAなら『ビジネス・ブレークスルー大学大学院(BBT大学院)』
検索
今回は「中国の所得・賃金格差」を取り上げます。
中国企業の国際競争力が改めて注目されています。価格競争力を武器に世界市場でシェアを伸ばす中国企業の背景には、国内の比較的低賃金の労働力を活用してきたことがあると考えられます。
一方で、その「国内に低賃金層を抱えている」という事実は、中国社会が抱える格差問題そのものでもあります。リコー経済社会研究所の武重直人氏は、農村からの労働力供給が賃金を抑え、資金が企業・政府部門に集中して家計への還元が限定的だった構造を、消費停滞の根本要因として指摘しています。また東洋経済オンラインは、公的機関の退職者と農村住民の年金が月額で数十倍の差になり得ると報じています。
中国との競争や協業を考える日本のビジネスパーソンにとって、この格差の「現在地」を数値で押さえておくことは、コスト構造を理解するうえでも、中国市場を攻める際の顧客像を描くうえでも欠かせない視点です。
それでは、都市と農村、地域間、業種間の格差はどのようになっているのでしょうか。格差は縮まっているのか、それとも広がっているのでしょうか。実際に数字を見て確認したいと思います。
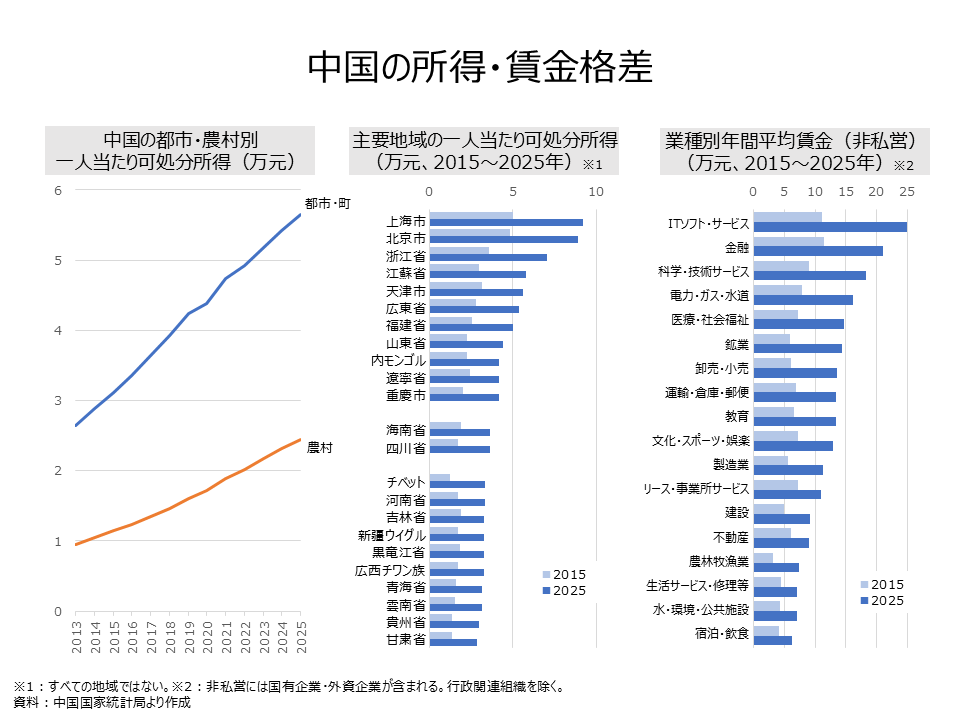
まず、都市・農村別の一人当たり可処分所得を見ます。これは賃金に加え、事業や財産からの所得、年金などを含み、子どもや高齢者も分母に入る指標です。都市・農村は常住地で区分され、以下の金額は物価調整前の名目額です。
過去10年間において、中国全体の所得水準は着実に上昇しています。都市部の一人当たり可処分所得は、2015年の3.1万元から2025年には5.7万元へと増加しました。一方、農村部も1.1万元から2.4万元へと増加しています。ここで注目すべきは、所得倍率と金額差の動きの違いです。都市部と農村部の所得倍率は2015年の約2.7倍から2025年の約2.3倍へ縮小しましたが、金額差は2.0万元から3.2万元へ拡大しています。農村部の所得は都市部の半分以下にとどまり、依然として大きな開きが残っていると読み取れます。
次に、図表に掲載した23地域の所得格差です。2025年の一人当たり可処分所得は上海市が9.2万元、北京市が8.9万元、浙江省が7.0万元と東部地域が上位を占める一方、甘粛省は2.8万元、貴州省は3.0万元、雲南省は3.1万元にとどまります。上海市と甘粛省の所得倍率は3.3倍で、2015年の3.7倍からは縮小したものの、差額は3.6万元から6.4万元へと広がっています。この中で、伸び率が最も高かったのはチベット自治区で、1.2万元から3.4万元へ約2.7倍となっており、内陸部の一部でも所得水準の上昇が進んでいることがうかがえます。
三つ目は業種間の賃金格差です。都市部の非私営部門(国有企業・外資企業などを含む)の就業者一人当たり年間平均賃金(税引前)を見ると、2025年の最上位は情報通信・ソフトウェア・ITサービスの24.9万元で、金融の21.1万元、科学研究・技術サービスの18.2万元が続きます。最下位は宿泊・飲食の6.2万元で、最高・最低の賃金倍率は4.0倍に達します。2015年時点では最上位の金融(11.5万元)と最下位の農林牧漁業(3.2万元)の賃金倍率が3.6倍でしたから、都市・農村や前述の地域比較とは異なり、最高・最低の業種間では、この10年で倍率が拡大していることになります。
ここで注目したいのが製造業の位置です。2025年の製造業の平均賃金は11.4万元で、非私営部門の全業種平均である12.9万元を下回り、図表の18業種中11位です。2015年の5.5万元からは約2.1倍に伸びていますが、IT産業の約2.2倍という伸びには届かず、全業種平均を下回る点は変わっていません。東洋経済の2026年10月1日付記事の換算例に合わせ、1元=約23円で概算すると、年間賃金は約260万円です。この数値は非私営部門の平均であり、私営企業などは含まれません。世界市場で競争力を発揮している中国の製造業も、非私営部門で比較すると、国内の全業種平均を下回る賃金水準にあることが分かります。
三つの格差を整理すると、都市・農村間と上海・甘粛間の所得格差は「倍率は縮小、金額差は拡大」、最高・最低の業種間の賃金格差は「倍率も金額差も拡大」という傾向が読み取れます。
こうしてみると、中国企業の国際競争力と国内の格差問題には、共通する構造があると考えられます。製造業の賃金が非私営部門の全業種平均を下回り、農村部の可処分所得が都市部の半分以下にとどまることは、国内の所得・賃金水準に大きな幅があることを示しています。海外移転によって低コスト化を図る企業に対し、中国企業には国内分業によってコストを抑える選択肢もあると考えられます。
一方で、戸籍制度に紐づく社会保障の格差や、年金の職域間格差は家計の予防的貯蓄を促し、消費主導への転換を妨げる要因になっています。中国は競争力の源泉と社会的な不安定要因を同時に抱えていると考えられます。
日本企業にとっても、この構造は重要です。国内分業でコストを抑える中国企業と価格中心で競う場合、厳しい競争を迫られる可能性があります。ただし、コスト競争力は賃金だけでなく、生産性や部材調達、物流を含めて判断する必要があります。そのうえで、IT・金融など高賃金化が進む業種の人材や企業と組む、あるいは所得が伸びる内陸部や農村部を新たな市場として捉えるなど、中国の格差構造そのものをビジネスの前提として取り込む発想が求められるということが読み取れます。
注※:倍率・差額は、四捨五入前の数値から算出しています。
資料:
・中国国家統計局
・武重直人「中国の消費停滞はなぜ続くのか(前編)」リコー経済社会研究所、2026年4月28日
・黄文葦「【中国】拡大する都市と農村の『年金格差』」東洋経済オンライン、2026年10月1日
公式SNS


