

オンラインMBAなら『ビジネス・ブレークスルー大学大学院(BBT大学院)』
検索
今回は「東南アジアの動画配信・ECプラットフォーム」を取り上げます。
東南アジア市場は、若年人口の多さと急速なデジタル化を背景に、世界中の企業から成長のフロンティアとして熱い視線を集めています。従来、日本企業の多くは、長年にわたる直接投資や製造業の拠点構築、さらには現地における親日的な感情を支えに、東南アジアを自社の強みが活きる市場と捉えてきました。しかし現在、消費者との日常的な接点であるデジタル空間において、地殻変動とも言える構造変化が起きています。
動画配信(OTT)やECプラットフォーム、さらには決済インフラに至るまで、中国系資本や華人系ネットワークを持つ企業が東南アジアの生活基盤に深く入り込んでいます。注目すべきは、個々の商品の競争ではなく、消費者との接点そのものが押さえられつつある点です。買い物をする場、支払う手段、余暇に視聴するコンテンツを誰が握るのかは、その上で商品を売るすべての企業の競争条件を左右します。東南アジアで事業を展開する、あるいは検討している日本企業にとって、見過ごせない構造変化といえます。
では、最新の市場データは具体的にどのような勢力図を示しているのでしょうか。また、デジタルプラットフォームの寡占化は、今後の現地消費市場にどのような影響をもたらすのでしょうか。
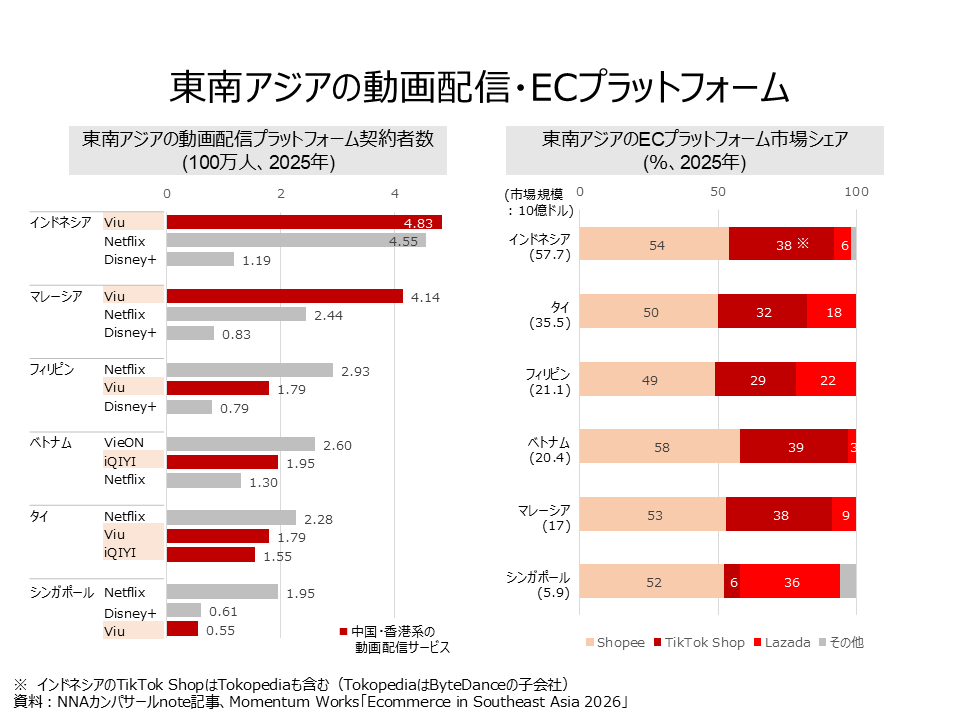
まず、動画配信(OTT)の契約者数(2025年)を見てみます。インドネシアでは香港系のViuが483万件で首位に立ち、Netflixの455万件を上回りました。マレーシアでもViuは414万件と、Netflix(243.8万件)の約1.7倍に達しています。ベトナムは地場のVieONが260万件で首位ですが、2位は中国本土系のiQIYI(195万件)で、Netflix(130万件)は3位にとどまります。タイではNetflixが227.5万件で首位を保つものの、2位のViu(179.4万件)と3位のiQIYI(154.7万件)を合わせると334.1万件となり、Netflixを上回ります。フィリピンとシンガポールはNetflixが首位ですが、いずれもViuが上位3社に入っています。
6カ国の上位3サービスを単純合計すると、中国・香港系は1,660.7万件で、Netflixの1,543.8万件を上回り、合計3,805.1万件の43.6%を占めます。上位3社に限った集計であること、Viuは香港企業であり中国本土資本とは区別して見る必要があることには留意が必要ですが、世界最大手のNetflixと中国・香港系がほぼ拮抗している構図は確認できます。NNA ASIAの記事によれば、月額2〜3ドル程度という低価格が普及を支えていると考えられます。
次に、消費活動の直接的な受け皿となるECプラットフォームの市場データ(Momentum Works「Ecommerce in Southeast Asia 2026」)に目を向けます。2025年における主要6カ国のEC市場規模(流通総額ベース)は、最大のインドネシアが577億ドル、次いでタイが355億ドル、フィリピンが211億ドル、ベトナムが204億ドル、マレーシアが170億ドル、シンガポールが59億ドルとなっており、6カ国合計で1,576億ドルという巨大な経済圏を形成しています。
この巨大市場のシェア内訳を見ると、「Shopee」「TikTok Shop」「Lazada」の上位3社による完全な寡占状態にあることが分かります。最も市場規模が大きいインドネシアでは、Shopeeが54%、TikTok Shopが38%、Lazadaが6%を占め、この3社だけで市場の98%を掌握しています。さらにタイ、フィリピン、ベトナム、マレーシアの4カ国に至っては、上位3社の合計シェアが100%に達しており、他のプレイヤーが入り込む余地がほとんどない構造となっています(シンガポールでも3社合計は94%です)。
ここで資本関係を重ねてみます。Lazadaは中国アリババの子会社、TikTok ShopとTokopediaは中国ByteDanceの傘下にあります。各国の市場規模とシェアから計算すると、この2陣営だけで6カ国の市場の46.3%、金額にして約729億ドルを占めます。首位のShopeeを運営するSeaはシンガポール企業ですが、中国テンセントが約17%を出資しており、創業者のForrest Li氏はシンガポール国籍ながら中国・天津の出身です。資本または人的なつながりという点で、中国と無縁の主要プラットフォームは見当たらないと読み取れます。
決済でも同様の動きが見られます。アントグループやアリババが出資するAnt Internationalは、「Alipay+」を通じて各国の電子ウォレットを海外の加盟店につなぎ、QRコードなどによる越境決済の基盤を広げています。
こうしてみると、中国企業の東南アジア展開は、個別商品の輸出にとどまらず、消費者との接点から販売基盤を築く動きとして捉えられます。決済・EC・動画配信で消費者との接点を築き、実店舗を含む生活基盤に入り込むことは、中国ブランド商品の販売拡大につながると考えられます。売り場や決済、コンテンツで接点を持つ企業は、データの活用や集客で優位に立ちやすいため、後発企業には参入先の販売・集客条件を見極める戦略が求められます。
日本企業にとっては「東南アジアは親日的であり、日本の高品質な製品は選ばれ続ける」という見方を問い直す必要があります。顧客との接点となるデジタル空間や購買の条件に、中国企業や中国資本とつながるプラットフォームが大きな影響力を持つなか、従来のブランド力に安住すれば、消費財から耐久財まで幅広い分野で販売機会を失いかねないということが読み取れます。
資料:
・NNA ASIA「東南アジアで進む『中国化』」(2026年8月24日)
・NNAカンパサールnote記事
・Momentum Works『Ecommerce in Southeast Asia 2026』
・進化を続ける中国プレイヤーの東南アジア戦略(前編)
・進化を続ける中国プレイヤーの東南アジア戦略(後編)
公式SNS


